

Banca Widiba
Banca Widiba S.p.A.
- 4,5
- 2.92K recensioni
- 100.00K
- Download
- Free
- Prezzo
Screenshot
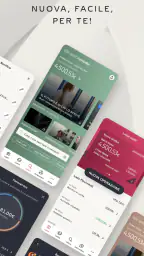
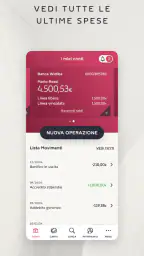
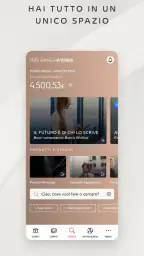
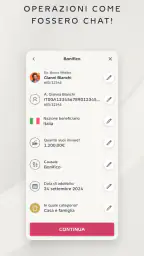
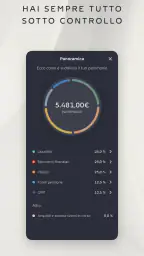
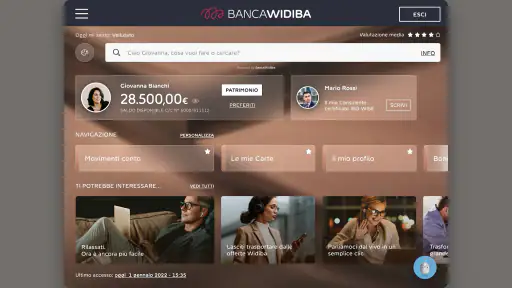
Banca Widiba Pro e contro
Pro
- Apertura e gestione del conto direttamente online, senza recarsi in filiale.
- App intuitiva con accesso rapido a saldo, movimenti e operazioni frequenti.
- Bonifici e pagamenti gestibili comodamente dallo smartphone.
- Notifiche utili per monitorare entrate, uscite e attività sul conto.
- Supporto alla sicurezza tramite autenticazione forte e conferma delle operazioni.
Contro
- Alcune funzioni avanzate possono risultare meno immediate per i nuovi utenti.
- La disponibilità dei servizi può variare in base al tipo di conto sottoscritto.
- Per operazioni particolari potrebbe essere necessario contattare l’assistenza.
- L’esperienza dipende dalla stabilità della connessione e dagli aggiornamenti dell’app.
- Non tutti i servizi bancari sono gestibili esclusivamente dall’applicazione.
 Analisi di All-app
Gestire un conto dal telefono dovrebbe essere semplice, soprattutto quando si vuole controllare rapidamente una spesa, verificare il saldo o capire se un movimento è stato registrato correttamente. Ho provato Banca Widiba con questo approccio pratico: non come una vetrina bancaria, ma come uno strumento da aprire nei momenti normali della giornata, quando serve una risposta chiara senza passare necessariamente dallo sportello.
L’app appartiene alla categoria della finanza ed è sviluppata da Banca Widiba S.p.A. La sua promessa ruota intorno a un conto online e alla gestione digitale delle operazioni bancarie. È disponibile gratuitamente, ha una classificazione PEGI 3 e richiede almeno iOS o Android 10, a seconda del dispositivo utilizzato. Questo ultimo requisito è importante: prima di installarla su uno smartphone meno recente, conviene controllare la versione del sistema operativo.
La mia impressione generale è positiva, ma non la definirei una soluzione universale. Funziona bene per chi vuole spostare gran parte del rapporto con la banca sul telefono e preferisce ridurre la carta. È meno adatta a chi cerca un’app finanziaria indipendente, capace di riunire automaticamente conti diversi, oppure a chi considera indispensabile un rapporto frequente con una filiale fisica.
Come si presenta nell’uso quotidiano
Il primo aspetto che noto è la natura molto concreta dell’app: il suo scopo non è intrattenere né offrire strumenti generici per il bilancio familiare, ma accompagnare il cliente nelle attività legate al proprio conto Widiba. Questa distinzione sembra ovvia, però cambia il modo in cui va valutata. Non la considero un sostituto completo di un’app per il monitoraggio di tutte le finanze personali; la vedo piuttosto come il punto di accesso mobile ai servizi della banca.
In una situazione comune, per esempio dopo aver pagato una spesa con la carta, l’utilità sta nel poter controllare il saldo e verificare il movimento senza aspettare di rientrare a casa. Lo stesso vale prima di un acquisto importante: aprire l’app permette di avere un riferimento immediato sulla disponibilità del conto. Questo tipo di comodità è il motivo principale per cui un’app bancaria può diventare parte della routine, anche quando non la si usa ogni giorno.
Il fatto che il conto sia presentato come completamente digitale porta anche un vantaggio organizzativo. Chi preferisce conservare documenti, comunicazioni e operazioni in formato elettronico può trovare più naturale gestire il rapporto dal telefono o dagli altri canali online. Per me, il valore non sta soltanto nel fare un’operazione, ma nel ridurre i passaggi manuali: meno carta da archiviare, meno necessità di recarsi fisicamente in banca e più possibilità di controllare la situazione quando serve.
Naturalmente, “online” non significa automaticamente “semplice per tutti”. Una persona abituata a parlare con un operatore per ogni passaggio potrebbe avere bisogno di un periodo di adattamento. La comodità dell’app dipende infatti dalla familiarità con le procedure digitali e dalla disponibilità a gestire in autonomia le attività bancarie. Se si preferisce delegare ogni controllo a un consulente o avere sempre un punto fisico di riferimento, il modello Widiba potrebbe non essere quello più rassicurante.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Il costo va letto con attenzione
Dal punto di vista dell’accesso, l’app è gratuita. Questo significa che non bisogna pagare per scaricarla e provarne l’esperienza mobile. È però importante non confondere il prezzo dell’app con le condizioni economiche complessive del conto o dei singoli servizi bancari. L’applicazione è lo strumento digitale; eventuali costi legati al conto, alle operazioni o ai prodotti collegati dipendono dalle condizioni applicate al rapporto bancario, non dal semplice download.
Questa è una distinzione che spesso viene trascurata quando si valutano le app finanziarie. Nel caso di Banca Widiba, il vantaggio verificabile è l’accesso gratuito all’applicazione, non la possibilità di dedurre da questo dato che ogni servizio bancario sia sempre privo di costi. Prima di scegliere il conto, leggerei quindi con attenzione il foglio informativo e le condizioni aggiornate, soprattutto se prevedo di usare spesso operazioni specifiche.
Per chi è già cliente, il ragionamento è più diretto: non c’è un prezzo separato da sostenere per avere l’app sullo smartphone. Il suo valore si misura allora nel tempo risparmiato e nella facilità con cui consente di seguire il conto. Per chi invece sta ancora scegliendo la banca, la gratuità dell’app è un buon punto di partenza, ma non dovrebbe essere il criterio decisivo.
La presenza di una valutazione media di 4,5, costruita su circa 7.300 valutazioni, suggerisce che l’esperienza sia apprezzata da una parte consistente degli utenti. La prenderei come un’indicazione utile, non come una garanzia personale: nelle app bancarie contano molto il modello di smartphone, la versione del sistema, le abitudini dell’utente e il tipo di operazioni che si vuole eseguire.
Che cosa offre davvero a chi usa il conto
Il punto di forza più evidente è la continuità tra conto e gestione digitale. Non devo pensare all’app come a un prodotto separato, ma come a una finestra sul rapporto con Banca Widiba. Questo la rende interessante per chi vuole controllare con regolarità la propria situazione, mantenere un rapporto più ordinato con le spese e ridurre la dipendenza dalla documentazione cartacea.
Un uso intelligente consiste nel trasformare il controllo del saldo in una breve abitudine, invece di aspettare la fine del mese per ricostruire mentalmente quanto è stato speso. Io la userei, per esempio, dopo una serie di acquisti ravvicinati o prima di un addebito programmato. Non è una strategia spettacolare, ma aiuta a evitare decisioni basate su una disponibilità stimata male.
Un secondo uso concreto riguarda chi si sposta spesso. In viaggio, poter verificare il conto dal telefono è più pratico che affidarsi a ricevute cartacee o a un computer. In questo scenario, però, terrei a mente la sicurezza: userei una connessione affidabile, proteggerei il dispositivo con il blocco schermo e non lascerei l’accesso aperto su un telefono condiviso. Sono accorgimenti generali, ma nel settore bancario diventano parte integrante dell’esperienza.
Un terzo vantaggio riguarda la gestione senza carta. Per alcune persone il passaggio digitale non è soltanto una comodità: significa avere meno documenti fisici da ordinare e meno rischio di perdere una comunicazione stampata. Chi ha già un’organizzazione digitale sul telefono può inserire più facilmente l’app nella propria routine, mentre chi preferisce raccoglitori e documenti cartacei potrebbe percepire il cambiamento come meno naturale.
La versione attuale indicata per l’app è la 3.4.5. Non considero il numero della versione un motivo sufficiente per installarla o evitarla, ma è utile sapere che l’esperienza dipende anche dall’aggiornamento effettivamente disponibile sul proprio dispositivo. In una banca digitale, mantenere l’app aggiornata è una buona pratica sia per la compatibilità sia per la sicurezza generale del telefono.
Dove si avverte qualche attrito
Il limite principale, a mio parere, è che la comodità dell’app resta legata al perimetro di Banca Widiba. Se possiedo rapporti con più banche, potrei dover passare da un’app all’altra per avere una visione completa. Un’applicazione bancaria proprietaria tende a essere più precisa sul proprio conto, ma meno adatta a chi desidera un quadro aggregato di tutte le entrate, delle carte e degli investimenti distribuiti tra istituti diversi.
In questo caso, un’app indipendente per il bilancio personale può risultare più utile, almeno come strumento di confronto. La scelta dipende dal compromesso che si preferisce: Banca Widiba offre un accesso più vicino al conto specifico, mentre un aggregatore può offrire una visione più ampia ma richiedere maggiore configurazione e una gestione diversa delle autorizzazioni. Non sceglierei l’una pensando che possa sostituire automaticamente l’altra.
Un altro punto da considerare è l’autonomia richiesta. L’approccio paperless è comodo quando si è a proprio agio con smartphone, notifiche, accessi e consultazione online. Può diventare meno piacevole per chi cambia spesso telefono, dimentica le credenziali o preferisce risolvere i problemi in presenza. In questi casi non basta che l’app sia gratuita: serve anche sentirsi tranquilli nel gestire il rapporto senza un supporto fisico immediato.
Non userei inoltre l’app come unico strumento per prendere decisioni finanziarie importanti. Vedere il saldo e i movimenti è utile, ma non equivale a ricevere una consulenza personalizzata né a costruire un piano finanziario completo. Per una gestione più ampia, soprattutto quando entrano in gioco risparmio, investimenti o più obiettivi familiari, affiancherei all’app un metodo di analisi più strutturato.
Per chi ha più senso
La consiglierei soprattutto a chi è già cliente Widiba e vuole un accesso mobile ordinato al proprio conto. In questo caso l’app risponde a un bisogno preciso: controllare e gestire il rapporto bancario senza dipendere dalla carta. È una scelta sensata anche per chi compie molte attività dal telefono e vuole ridurre le occasioni in cui deve usare un computer.
Può essere adatta a una persona che vive in una città diversa da quella in cui ha iniziato il proprio rapporto bancario, a un lavoratore che si sposta spesso o a chi vuole controllare le spese familiari in momenti brevi e distribuiti durante la giornata. Il vantaggio non è necessariamente fare più operazioni, ma poterle verificare con meno frizione.
La valutazione media dell’app è accompagnata da circa 2.900 recensioni, quindi esiste una quantità significativa di opinioni da consultare oltre al semplice punteggio. Io le leggerei cercando soprattutto commenti recenti e riferimenti al proprio sistema operativo, senza lasciarmi guidare soltanto dagli estremi. Le recensioni di un’app bancaria possono descrivere esperienze molto diverse: per alcuni utenti basta il controllo del conto, altri hanno esigenze operative più complesse.
La base installata supera le 100.000 installazioni, un segnale di una presenza concreta ma non sufficiente, da solo, per stabilire se sia la scelta migliore per una persona specifica. Preferisco valutare la corrispondenza tra il modello della banca e le mie abitudini: se voglio un conto digitale e uso già Widiba, il collegamento è naturale; se cerco un’app per gestire conti di banche diverse, guarderei altrove.
La classificazione PEGI 3 indica un’app accessibile sotto il profilo dell’età, ma non significa che sia pensata per ogni situazione familiare o per l’uso da parte di minori. Le attività bancarie richiedono responsabilità, protezione delle credenziali e consapevolezza delle operazioni eseguite. Per questo la valutazione sull’età non sostituisce il buon senso nella gestione dell’accesso.
Come la confronterei con le alternative
Rispetto all’home banking tradizionale usato principalmente da computer, l’app è più adatta ai controlli rapidi e alle verifiche fuori casa. Il computer può restare preferibile quando si devono consultare molti documenti, lavorare con una schermata ampia o svolgere attività che richiedono più attenzione. Io vedo i due strumenti come complementari, non come rivali assoluti.
Rispetto alle app di banche con una rete fisica molto presente, Banca Widiba punta maggiormente sulla gestione online. Questo può essere un vantaggio per chi vuole fare quasi tutto a distanza, ma un compromesso per chi apprezza la possibilità di entrare in filiale. La domanda giusta non è quale modello sia migliore in assoluto, ma quanta assistenza in presenza penso di utilizzare davvero.
Infine, rispetto alle app di pagamento o ai portafogli digitali, questa applicazione ha un ruolo diverso. Un portafoglio può essere più rapido per un pagamento specifico, mentre l’app bancaria è il luogo in cui verificare la situazione del conto e seguire il rapporto con l’istituto. Confondere questi strumenti porta a giudicarli con criteri sbagliati: non chiederei a un portafoglio di sostituire la banca, né a un’app bancaria di comportarsi come un semplice strumento di pagamento.
Il mio verdetto pratico
Se cerchi un’app gratuita per accedere al conto Widiba e preferisci una gestione bancaria senza carta, la installerei. Il suo valore è concreto soprattutto nella routine: controllo del saldo, verifica dei movimenti e gestione del rapporto dal telefono, senza dover organizzare ogni attività attorno a un computer o a una filiale.
Non la sceglierei invece come motivo unico per aprire un conto. La gratuità dell’app è un vantaggio di accesso, ma non descrive da sola le condizioni economiche del servizio bancario. Prima di prendere una decisione, confronterei costi, operazioni che uso più spesso, modalità di assistenza e necessità di avere una rete fisica.
Per me Banca Widiba ha senso quando la priorità è la semplicità digitale e si accetta di gestire in autonomia il proprio rapporto bancario. Se questa autonomia ti mette a tuo agio, l’app può diventare uno strumento quotidiano discreto e utile. Se invece vuoi riunire più banche in un’unica schermata o preferisci risolvere spesso le questioni di persona, sceglierei un’alternativa più coerente con quelle esigenze.
In sintesi, non la considero un’app da scaricare senza sapere quale conto si vuole usare, ma una buona estensione mobile di un conto online. Il vero valore sta nella gestione digitale del rapporto, non nel semplice fatto che l’app sia gratuita. Per il cliente giusto, è una soluzione pratica; per chi cerca un centro finanziario completo e indipendente dalla banca, il suo perimetro può risultare troppo ristretto.
Domande frequenti
Che cos’è Banca Widiba e quali servizi offre?
Banca Widiba è una banca digitale italiana che consente di gestire numerosi servizi direttamente online, tramite sito web e applicazione mobile. Dopo l’apertura del conto è possibile controllare saldo e movimenti, effettuare bonifici, gestire carte, pagare bollettini e consultare documenti. L’offerta può includere anche prodotti di risparmio e investimento, secondo le condizioni disponibili e il profilo del cliente.
L’app Banca Widiba è sicura per gestire il conto?
L’applicazione utilizza sistemi di accesso e autorizzazione progettati per proteggere le operazioni bancarie, come credenziali personali, codici di sicurezza e, sui dispositivi compatibili, riconoscimento biometrico. È comunque fondamentale mantenere aggiornati sistema operativo e app, non condividere password o codici temporanei e verificare sempre le notifiche prima di autorizzare un’operazione. La sicurezza dipende anche dalle abitudini dell’utente.
Come si apre un conto Banca Widiba dall’app?
La procedura di apertura può essere avviata online seguendo le istruzioni visualizzate nell’app o sul sito ufficiale. In genere sono richiesti un documento d’identità valido, il codice fiscale, un numero di telefono e un indirizzo email. L’identificazione può avvenire tramite procedura digitale, secondo le modalità proposte dalla banca. Prima di confermare, è consigliabile leggere attentamente condizioni economiche, limiti e documentazione contrattuale.
Posso effettuare bonifici e pagamenti con l’app Banca Widiba?
Sì, l’app permette normalmente di gestire diverse operazioni quotidiane, tra cui bonifici, giroconti e alcuni pagamenti disponibili per il proprio conto. Prima dell’invio vengono mostrati i dati dell’operazione, quindi è importante controllare con attenzione beneficiario, IBAN, importo e causale. Tempi di esecuzione, eventuali commissioni, limiti operativi e disponibilità dei bonifici istantanei dipendono dal contratto e dalle condizioni applicate.
Banca Widiba prevede costi o commissioni per i suoi servizi?
I costi possono variare in base al tipo di conto, alla carta utilizzata, alle operazioni effettuate e alle eventuali promozioni attive. Alcuni servizi possono essere inclusi, mentre altri potrebbero prevedere commissioni o condizioni specifiche. Prima di scaricare l’app o aprire il conto è opportuno consultare il foglio informativo e il documento di sintesi sul sito ufficiale, verificando canone, prelievi, bonifici, carte e servizi aggiuntivi.


